Por que as empresas do devedor entram antes da próxima diligência
A pesquisa de bens que termina no CPF do devedor deixa de fora o lugar onde, em regra, está o patrimônio de quem empreende: a empresa. A participação em sociedade, os lucros que ela distribui, o faturamento que ela gera e o endereço em que ela funciona só aparecem se alguém perguntar por eles.
Abrir uma empresa é rápido. O painel do Mapa de Empresas, do governo federal, registrava em 30/10/2026 25,7 milhões de empresas ativas, 464,5 mil empresas abertas em setembro de 2026, tempo médio de abertura de 22 horas e 74,2% delas abertas em menos de um dia. A facilidade serve à atividade legítima e à manobra patrimonial; a diferença está no que a prova revela, e a prova começa pela lista.
O ambiente da execução explica a urgência. Segundo o Justiça em Números 2026, do Conselho Nacional de Justiça, o Judiciário terminou 2025 com 75,5 milhões de processos pendentes e taxa de congestionamento de 62,6%; nas execuções fiscais, a taxa foi de 72,4%. O índice de conciliação na fase de execução foi de 7,5%, e de 28% na execução de títulos extrajudiciais não fiscais da Justiça Estadual. O dado não prova causa, mas indica que o título extrajudicial comum termina em acordo em proporção maior, e o credor que conhece o patrimônio chega à negociação com informação.
O que a consulta Empresas do devedor mostra
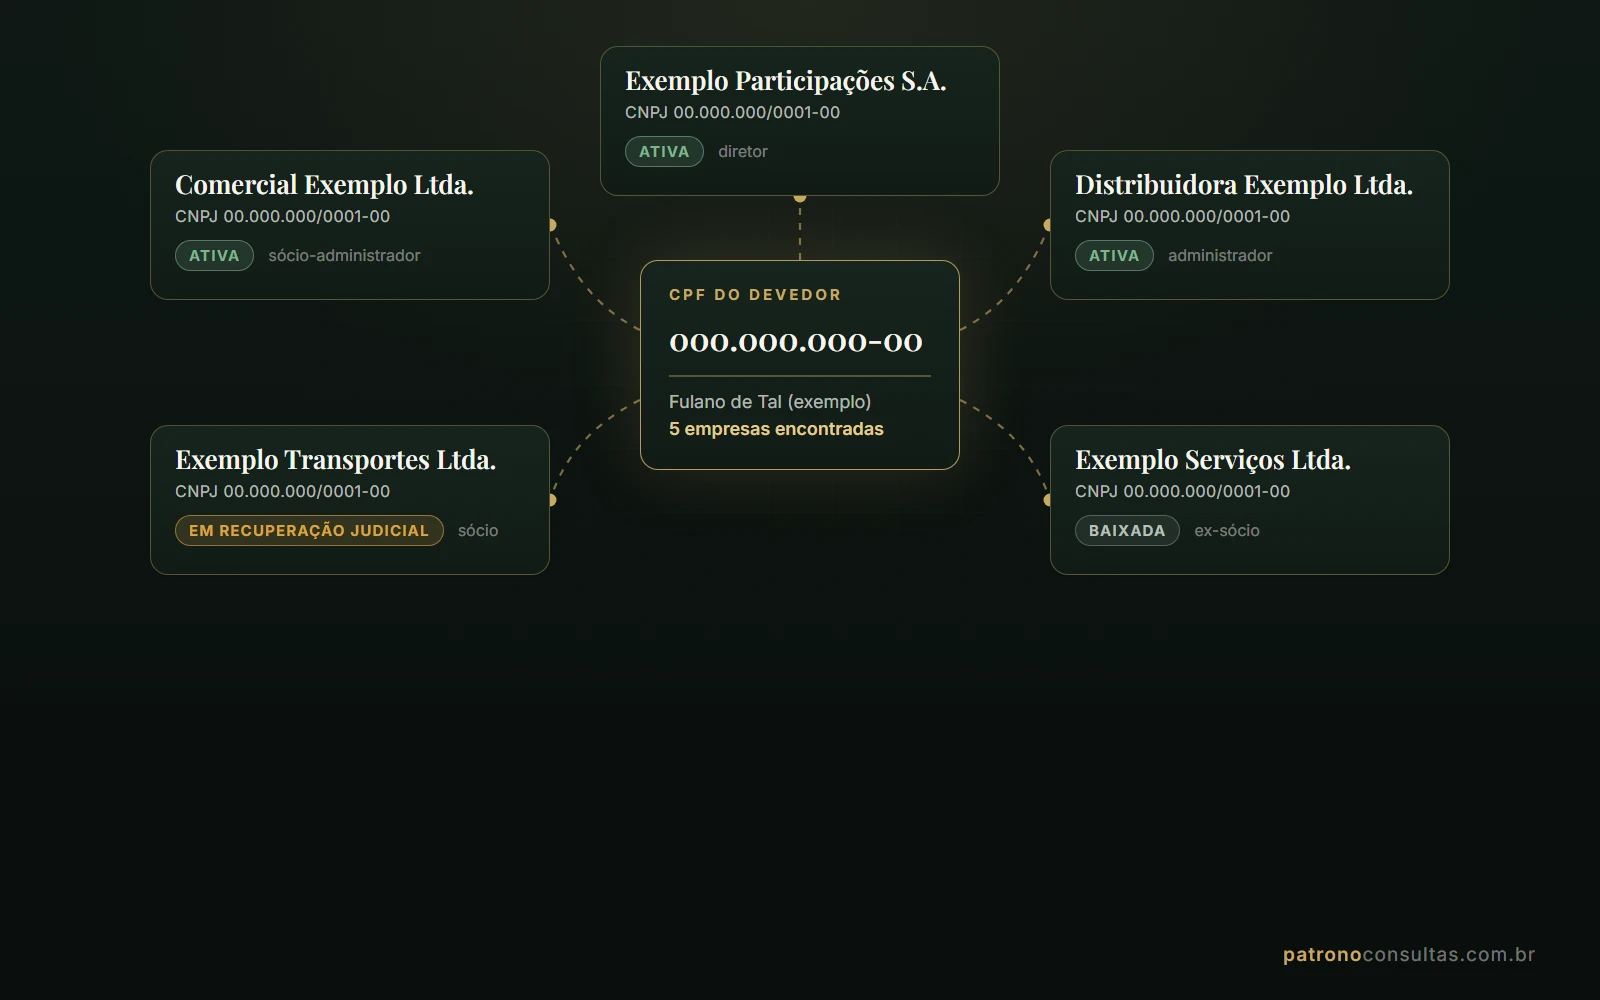
A consulta parte do CPF e devolve as empresas em que a pessoa é ou foi sócia ou administradora; parte do CNPJ e devolve os sócios e administradores. O serviço gratuito da Receita Federal para consultar o CNPJ segue o caminho oposto: dado o número de uma empresa, mostra o quadro de sócios e administradores. Quem conhece o CPF do devedor e ignora as empresas dele precisa do caminho do CPF para a lista de CNPJs, e é esse o caminho que a consulta percorre.
| Dado do relatório | Para que serve no processo |
|---|---|
| CNPJ e razão social | Identifica a empresa, permite pedir o contrato social e dirige a intimação da sociedade |
| Cargo e período (desde e até) | Distingue sócio atual e ex-sócio, administrador e mero sócio; fixa a época do vínculo |
| Situação (ativa, baixada, em recuperação judicial) | Indica se há quotas e faturamento a alcançar e se o juízo da recuperação deve ser ouvido |
| Data de abertura | Põe a empresa na linha do tempo da dívida e dos primeiros processos |
| Endereço da empresa | Lugar para citar e intimar, e elemento de comparação entre empresas |
| Código de verificação SHA-256 | Dá ao relatório data, hora e conferência pública em /verificar, para juntá-lo aos autos |
O que o relatório não traz merece a mesma clareza: capital social, percentual de cada sócio, balanço e faturamento. Esses dados estão no contrato social e nas alterações arquivados na Junta Comercial, que registra a constituição, a alteração, a dissolução e a extinção das sociedades mercantis (Lei 8.934/1994, art. 32, II, a), e chegam ao processo por determinação do juiz, que pode mandar sujeitos indicados pelo exequente fornecerem documentos e dados (CPC, art. 772, III), ou pelo balanço especial apresentado quando as quotas são penhoradas (art. 861, I).
O tipo da empresa decide a medida cabível
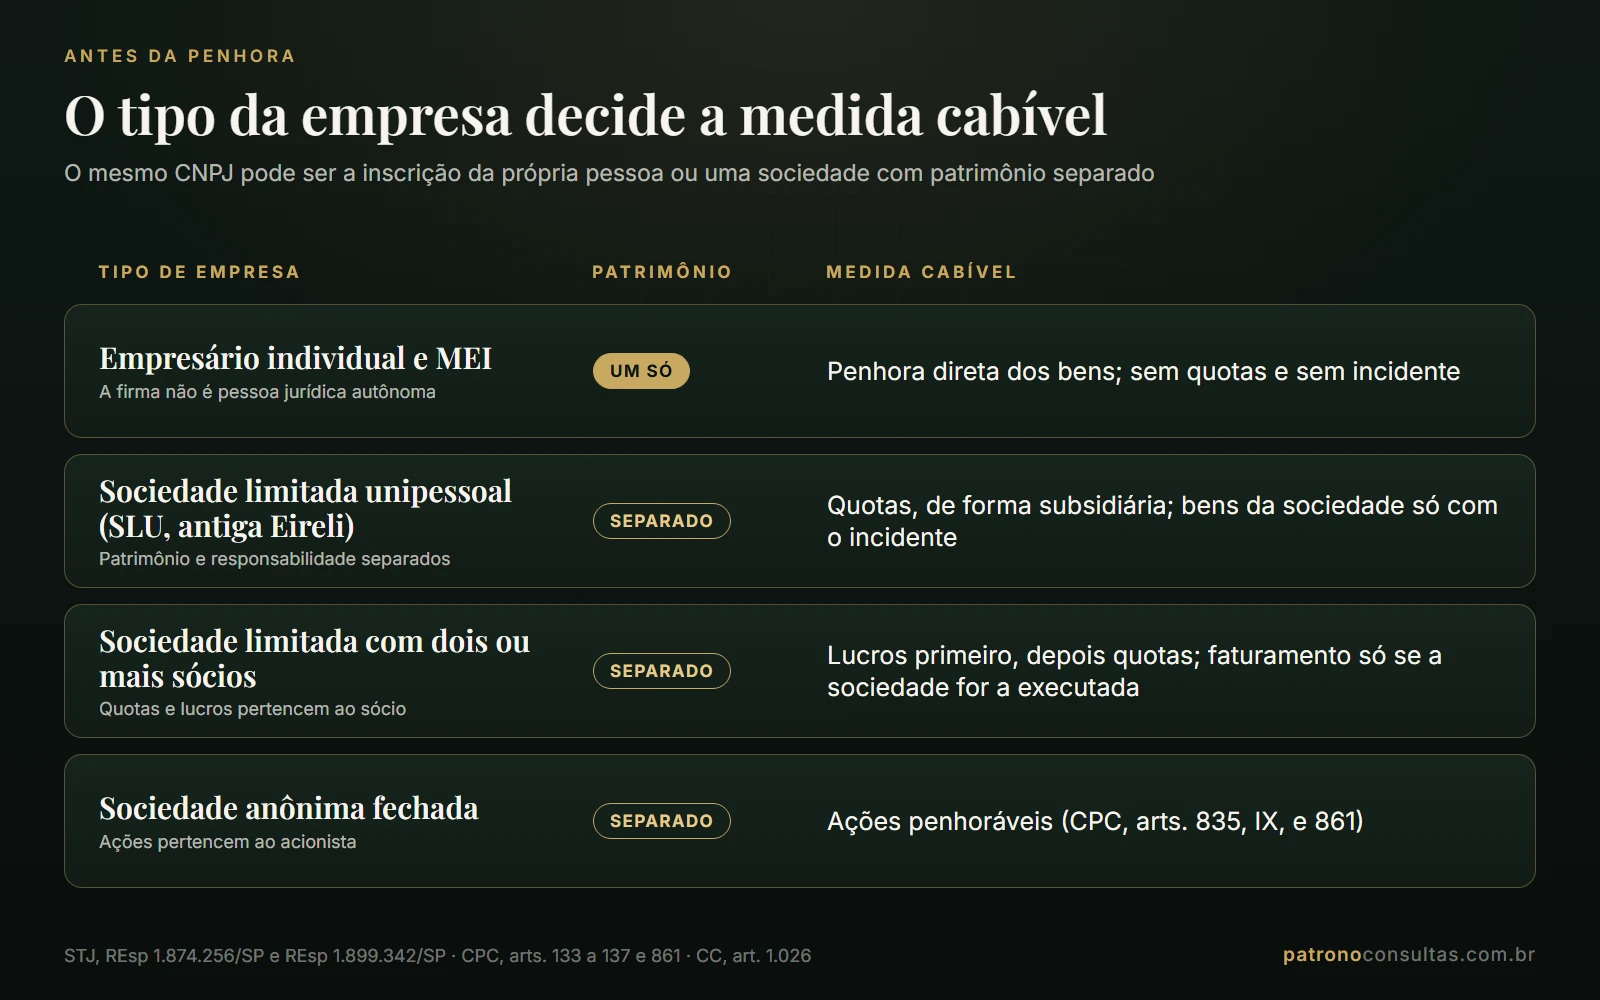
Antes de pensar em penhora, o credor precisa saber que espécie de empresa está diante dele. O mesmo CNPJ pode ser a inscrição da própria pessoa natural ou uma sociedade com patrimônio separado, e as consequências processuais são opostas. A natureza jurídica consta do comprovante de inscrição e de situação cadastral, que o serviço da Receita emite gratuitamente, e a razão social indica o tipo.
| Tipo | Patrimônio | Consequência para o credor |
|---|---|---|
| Empresário individual e MEI | Um só: a firma não é pessoa jurídica autônoma | Não há quotas nem incidente; os bens da firma respondem como bens do devedor |
| Sociedade limitada unipessoal (SLU, antiga Eireli) | Separado | Penhora das quotas, subsidiária; bens da sociedade só com o incidente de desconsideração inversa |
| Sociedade limitada com dois ou mais sócios | Separado | Lucros primeiro, depois quotas (CC, art. 1.026; CPC, art. 861); faturamento só se a sociedade for a executada ou após desconsideração |
| Sociedade anônima fechada | Separado | Ações penhoráveis (CPC, art. 835, IX), com o procedimento do art. 861; na companhia aberta, adjudicação ou venda em bolsa (art. 861, § 2º) |
O empresário individual e o MEI são, para o STJ, pessoas físicas que exercem atividade empresária em nome próprio e respondem com o patrimônio pessoal pelos riscos do negócio; o CNPJ é uma ficção para fins tributários e previdenciários (REsp 1.899.342/SP, 4ª Turma, rel. Min. Marco Buzzi, j. 26/04/2022, Informativo 734). O Tribunal de Justiça do Paraná aplica a ausência de distinção patrimonial entre a firma individual e a pessoa natural, com base em precedente do STJ (TJPR, 2ª Câmara Cível, proc. 0040980-36.2021.8.16.0000, rel. Des. Rogério Luis Nielsen Kanayama, j. 29/10/2021, que cita o REsp 1.355.000/SP, 4ª Turma, rel. Min. Marco Buzzi, j. 20/10/2016).
A Eireli tinha patrimônio próprio. A Terceira Turma exigiu o incidente de desconsideração inversa antes da penhora de bens da Eireli por dívida do titular, porque a constituição da Eireli cria separação de patrimônio e de responsabilidade; a ausência de distinção patrimonial vale apenas para a pessoa natural que explora a atividade por conta própria, ainda que se cadastre no CNPJ (REsp 1.874.256/SP, 3ª Turma, rel. Min. Nancy Andrighi, j. 17/08/2021, Informativo 705). As Eirelis existentes foram transformadas em sociedades limitadas unipessoais pelo art. 41 da Lei 14.195/2021.
Bens: penhora dos lucros, das quotas e do faturamento
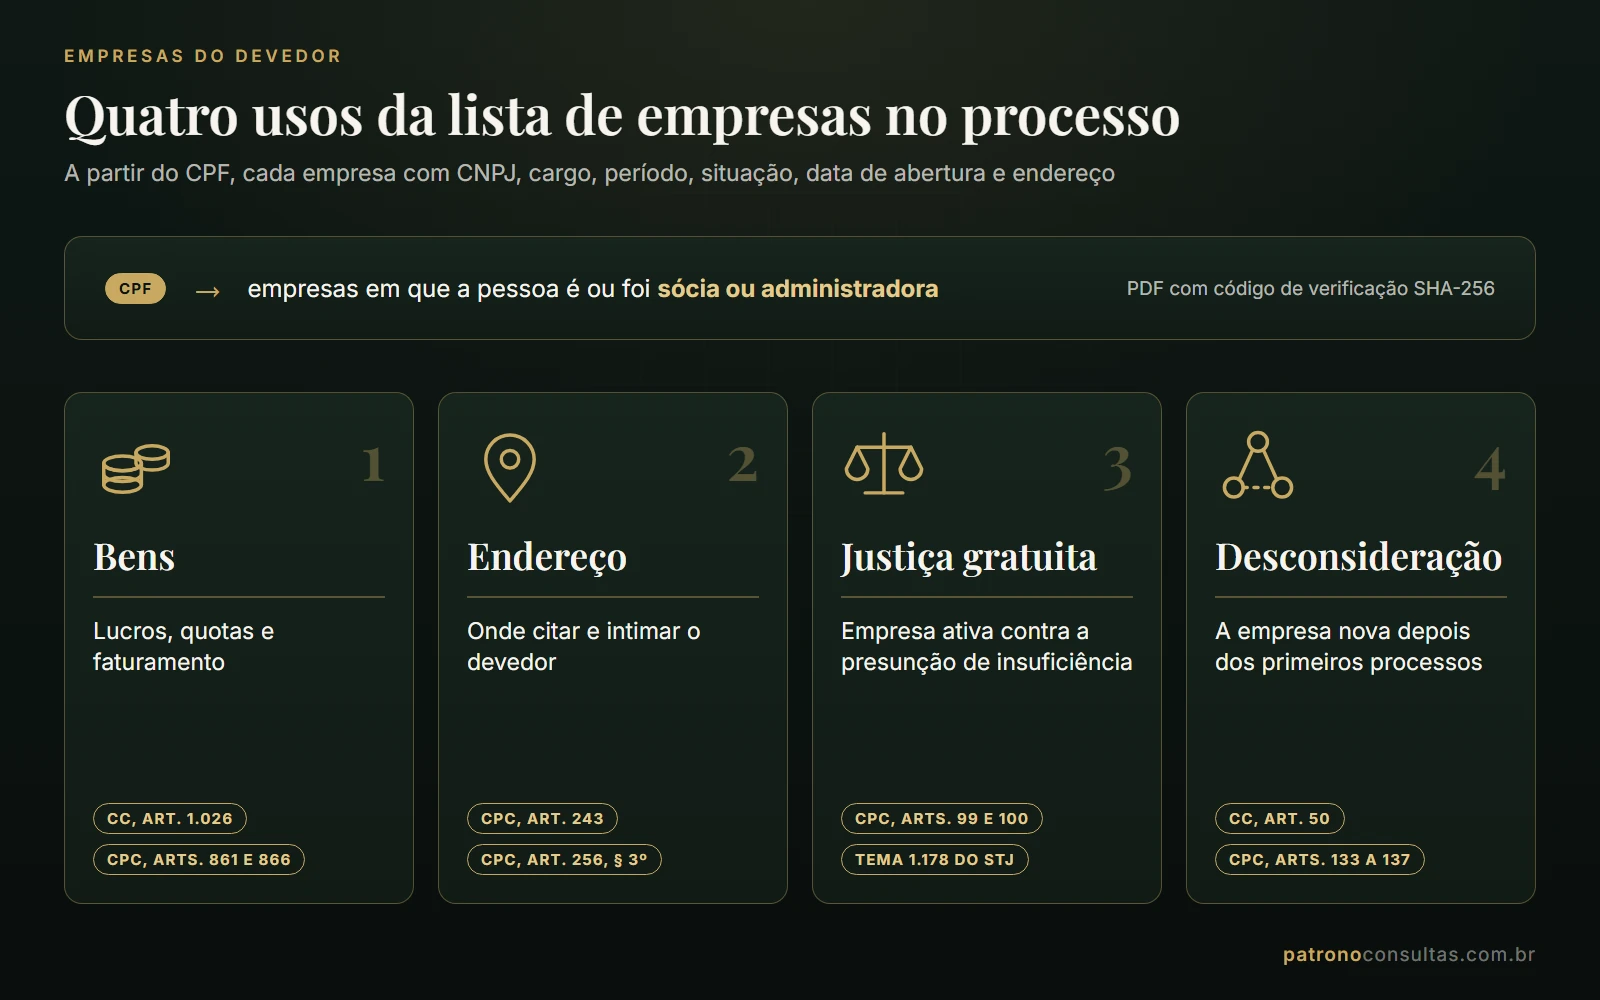
O devedor responde com todos os seus bens presentes e futuros (CPC, art. 789), e a participação em sociedade, os lucros que ela rende e o faturamento que ela produz estão entre eles. O art. 835 inclui na ordem de preferência as ações e quotas de sociedades simples e empresárias (inciso IX) e o percentual do faturamento de empresa devedora (inciso X), e o § 1º permite ao juiz alterar a ordem conforme as circunstâncias do caso. A lista de empresas indica qual dessas camadas existe no caso.
Primeiro os lucros: Código Civil, art. 1.026
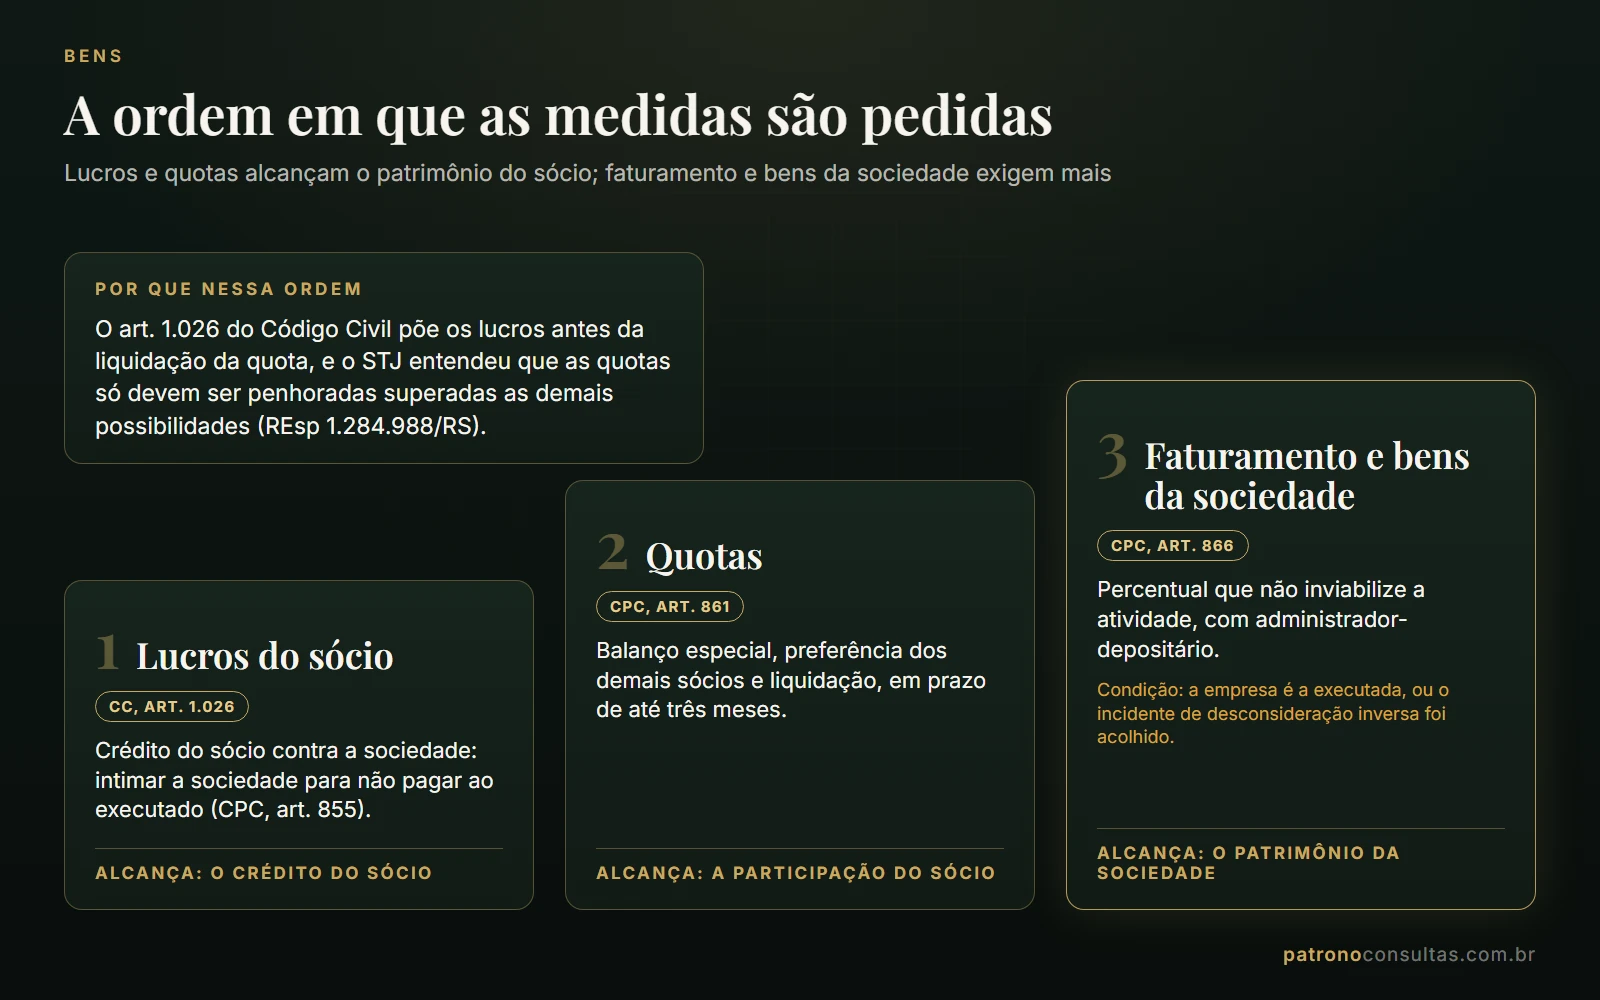
O credor particular de sócio pode, na insuficiência de outros bens do devedor, fazer recair a execução sobre o que a este couber nos lucros da sociedade, ou na parte que lhe tocar em liquidação (CC, art. 1.026). A ordem do dispositivo tem consequência prática. O STJ entendeu que o art. 1.026 relativizou a penhorabilidade das quotas, que só deve ser efetuada superadas as demais possibilidades, e que cabe ao exequente requerer a penhora dos lucros, sem que se defira de imediato a penhora das quotas de sociedade em plena atividade por dívida estranha a ela (REsp 1.284.988/RS, 4ª Turma, rel. Min. Luis Felipe Salomão, j. 19/03/2015, DJe 09/04/2015, Informativo 559). O caso envolvia a meação de companheira do devedor, mas o fundamento é a ordem do próprio art. 1.026, dirigida ao credor particular de qualquer sócio.
Os lucros são crédito do sócio contra a sociedade. A penhora do crédito se aperfeiçoa pela intimação da sociedade, como terceira devedora, para que não pague ao executado, e do executado, para que não pratique ato de disposição (CPC, art. 855, I e II); aplica-se por analogia o art. 858, e o exequente levanta as quantias à medida que forem depositadas. O pedido costuma vir com a apresentação do balanço e das deliberações de distribuição dos últimos exercícios, que o juiz pode determinar (art. 772, III). Só há lucro a penhorar se a sociedade o apurou e o distribuiu, e o sócio controlador influi na distribuição, razão pela qual o pedido de lucros convive com o de quotas, subsidiário. O pró-labore, remuneração do trabalho, segue a impenhorabilidade do art. 833, IV, com a ressalva do § 2º; o art. 1.026 se refere aos lucros decorrentes da titularidade das quotas.
Depois as quotas: CPC, art. 861
Penhoradas as quotas ou ações do sócio, o juiz assina à sociedade prazo razoável, não superior a três meses, para que ela apresente balanço especial, ofereça as quotas aos demais sócios, observada a preferência legal ou contratual, e, não havendo interesse, proceda à liquidação, depositando em juízo o valor apurado em dinheiro (art. 861, I a III). A sociedade pode adquirir as quotas sem redução do capital (§ 1º); o juiz pode nomear administrador para a liquidação (§ 3º), ampliar o prazo se o pagamento superar o saldo de lucros ou reservas ou ameaçar a estabilidade da sociedade (§ 4º) e, sendo a liquidação excessivamente onerosa, determinar o leilão das quotas (§ 5º).
A penhora de quotas por dívida particular do sócio tem respaldo firme no STJ: o devedor responde com todos os seus bens, entre os quais as quotas que detiver em sociedade simples ou empresária, e a constrição não ofende a affectio societatis, porque não leva necessariamente à inclusão de novos sócios. Em sociedade em recuperação judicial a penhora também é possível; a restrição, quando muito, alcançaria a liquidação, e o art. 861, § 4º, II, permite alongar o prazo (REsp 1.803.250/SP, 3ª Turma, rel. p/ acórdão Min. Ricardo Villas Bôas Cueva, j. 23/06/2020, DJe 01/07/2020, Informativo 675). A recuperação judicial que o relatório assinala é, por isso, dado de estratégia, e não impedimento.
No titular único, a Terceira Turma admitiu a penhora, no todo ou em parte, da participação do devedor em sociedade limitada unipessoal, desde que observado o caráter subsidiário da medida e devolvido ao executado o saldo que sobrar (CPC, art. 907); para alcançar bens da própria sociedade por dívida particular do titular, é indispensável o incidente de desconsideração inversa (REsp 1.982.730/SP, 3ª Turma, rel. Min. Marco Aurélio Bellizze, notícia do STJ de 20/10/2023).
O faturamento: CPC, art. 866
A penhora de percentual do faturamento exige que o executado não tenha outros bens penhoráveis ou que, tendo-os, sejam de difícil alienação ou insuficientes para saldar o crédito (art. 866). O juiz fixa percentual que propicie a satisfação do crédito em tempo razoável sem tornar inviável a atividade empresarial (§ 1º) e nomeia administrador-depositário, que submete a forma de atuação à aprovação judicial e presta contas mensalmente (§ 2º). A penhora da própria empresa ou do estabelecimento (arts. 862 a 865) é ainda mais intrusiva e só se determina se não houver outro meio eficaz (art. 865).
Nas execuções fiscais, o STJ já fixou que a penhora de faturamento perdeu o atributo da excepcionalidade. No Tema 769, a Primeira Seção definiu que, no regime do CPC/2015, o faturamento pode ser penhorado quando demonstrada a inexistência de bens de posição superior ou quando estes forem de difícil alienação, e até sem observar a ordem, em decisão fundamentada; e que o juiz deve fixar percentual que não inviabilize a atividade, com base nos elementos probatórios concretos trazidos pelo devedor, sem empregar a menor onerosidade em abstrato (REsp 1.835.864/SP, rel. Min. Herman Benjamin, j. 18/04/2024, página do tema e notícia do STJ).
O limite do precedente deve ser dito ao juiz com franqueza. Para as execuções civis, a Corte Especial afetou em fevereiro de 2026 o Tema 1.409 (REsp 2.209.895/SP e REsp 2.210.232/SP, rel. Min. Antonio Carlos Ferreira), que decidirá se a penhora do faturamento é excepcional ou prioritária, e decidiu não suspender os processos (página do tema e notícia do STJ). Até o julgamento, o pedido se apoia no texto do art. 866, na ausência de bens melhores, no percentual compatível com a continuidade da empresa e no art. 805, parágrafo único, pelo qual cabe ao executado que alega ser a medida mais gravosa indicar meios mais eficazes e menos onerosos.
Quando a empresa não é a executada
O faturamento do art. 835, X, é o de empresa devedora. Se o executado é o sócio, a sociedade é terceira, e seu faturamento e seus bens não respondem pela dívida particular sem a desconsideração inversa. O CPC sujeita à execução os bens do sócio, nos termos da lei (art. 790, II), e os do responsável nos casos de desconsideração (art. 790, VII), e a forma inversa segue o mesmo procedimento (art. 133, § 2º), tratado adiante.
A ordem de trabalho do credor é a da lei e a do STJ: lucros do sócio, depois as quotas e, só se a empresa é a executada ou se o incidente for acolhido, o faturamento e os bens da sociedade.
Como formular o pedido
O pedido identifica a empresa pelo CNPJ constante do relatório, indica a espécie de sociedade e escalona as medidas. Um modelo, a adaptar ao caso:
Endereço: a pessoa costuma ser encontrada na empresa
O executado é encontrado, com frequência, no lugar onde trabalha, e a lei autoriza a citação ali. A citação poderá ser feita em qualquer lugar em que se encontre o réu, o executado ou o interessado (CPC, art. 243). O endereço de uma empresa ativa em que o devedor é administrador é um segundo endereço de citação, útil quando a residência é desconhecida, mudou ou é de acesso difícil. Quatro regras orientam o uso:
- Pedir a citação em mais de um endereço. A inicial indica o domicílio e a residência do réu (art. 319, II) e, na falta da informação, pode requerer ao juiz as diligências necessárias para obtê-la (§ 1º); não é indeferida se, apesar da falta, for possível a citação (§ 2º). O relatório fornece o endereço da empresa para o pedido sucessivo.
- Esgotar a localização antes do edital. O réu só é considerado em local ignorado ou incerto se infrutíferas as tentativas de localizá-lo, inclusive mediante requisição de informações a cadastros de órgãos públicos ou de concessionárias de serviços públicos (art. 256, § 3º). Os endereços das empresas em que o executado administra documentam a diligência e reduzem o risco de alegação de nulidade da citação por edital.
- Não confundir o local da citação com o endereço das intimações. O réu encontrado e citado em endereço diverso do informado pelo autor não pode supor que as intimações futuras irão àquele local, salvo requerimento seu nos autos; a parte deve informar o endereço em que receberá intimações (art. 77, V), e presumem-se válidas as intimações dirigidas ao endereço dos autos (art. 274, parágrafo único) (REsp 2.028.157, 3ª Turma, rel. Min. Marco Aurélio Bellizze, notícia do STJ de 08/08/2023).
- Conferir o endereço atual quando a citanda é a empresa. Sendo a citanda pessoa jurídica, é válida a entrega a pessoa com poderes de gerência geral ou de administração ou a funcionário responsável pelo recebimento de correspondências (art. 248, § 2º). A citação por carta em endereço antigo, quando a mudança já estava registrada na Junta Comercial, é nula, e é ônus do autor informar o endereço correto (REsp 1.976.741/RJ, 3ª Turma, rel. Min. Paulo de Tarso Sanseverino, j. 26/04/2022, Informativo 734).
O endereço da empresa baixada serve pouco para citar, e a situação informada no relatório já indica que o lugar pode não existir mais. O endereço de empresa ativa é dado cadastral declarado: o oficial de justiça certifica se a pessoa é encontrada, e o credor deve dispor de pelo menos duas hipóteses.
Justiça gratuita: a empresa ativa contra a presunção de insuficiência
Quem pede gratuidade com várias empresas ativas no nome oferece ao adversário o argumento mais objetivo da impugnação. A alegação de insuficiência deduzida por pessoa natural presume-se verdadeira (CPC, art. 99, § 3º), mas a presunção é relativa: o juiz somente poderá indeferir o pedido se houver nos autos elementos que evidenciem a falta dos pressupostos legais, devendo antes determinar à parte a comprovação do preenchimento deles (art. 99, § 2º). Deferido o pedido, a parte contrária pode impugnar na contestação, na réplica, nas contrarrazões ou, no pedido superveniente ou formulado por terceiro, por petição simples em 15 dias, sem suspensão do processo (art. 100).
O STJ fixou o procedimento no Tema 1.178, julgado pela Corte Especial em 17/09/2025 (REsp 1.988.687/RJ, rel. Min. Og Fernandes): é vedado o critério objetivo para o indeferimento imediato da gratuidade da pessoa natural; havendo nos autos elementos aptos a afastar a presunção, o juiz determina ao requerente a comprovação de sua condição, indicando de modo preciso as razões do afastamento; cumprida a diligência, parâmetros objetivos servem em caráter meramente suplementar, nunca como fundamento exclusivo (página do tema). A tese não trata de sócios; define o rito: a impugnação bem instruída pede que o beneficiário seja intimado a comprovar a insuficiência, com as razões apontadas, e não o indeferimento de plano.
| Elemento no relatório | O que sugere | Cuidado |
|---|---|---|
| Sócio ou administrador de sociedade ativa | Atividade econômica em curso e poder de gestão | Não prova renda; é razão para exigir a comprovação |
| Várias empresas ativas, abertas em datas diferentes | Atividade empresarial reiterada | Convém o contrato social e a declaração de imposto de renda para o capital e a renda |
| Empresa aberta recentemente | Atividade empresarial recente | Exige a data de abertura e a cronologia do processo para ter peso |
| Empresa baixada | Atividade encerrada | Pesa pouco na impugnação |
| MEI ou empresário individual | Pessoa física que explora atividade | A inscrição, por si só, não afasta a presunção |
O último ponto é decisivo para a técnica. A Quarta Turma decidiu que, para o MEI e o empresário individual, basta a declaração de insuficiência, reservada à parte contrária a impugnação, porque o CNPJ atribuído a eles não os transforma em pessoas jurídicas para esse fim (REsp 1.899.342/SP, 4ª Turma, rel. Min. Marco Buzzi, j. 26/04/2022, DJe 29/04/2022). Se quem pede a gratuidade é a sociedade, a regra é outra: a pessoa jurídica deve demonstrar a impossibilidade de arcar com os encargos (Súmula 481 do STJ). A impugnação que apenas aponta o CNPJ de um MEI repete o que o STJ já afastou; a que demonstra sociedade ativa, administração exercida, empresas sucessivas e sinais de capacidade econômica, em relatório datado, cumpre o ônus de apontar elementos concretos.
Revogado o benefício, a parte arcará com as despesas que deixou de adiantar e, em caso de má-fé, pagará até o décuplo do valor a título de multa, revertida à Fazenda Pública (art. 100, parágrafo único). Segundo o Justiça em Números 2026, cerca de metade das ações tramita sem cobrança de custas, por serem criminais, de juizados especiais ou por concessão de assistência judiciária gratuita: a gratuidade existe para quem dela precisa, e a impugnação instruída preserva essa finalidade.
Desconsideração da personalidade jurídica: a empresa nova depois dos primeiros processos
O sócio que encerra ou esvazia uma empresa e abre outra, do mesmo ramo, depois dos primeiros processos, oferece ao credor a hipótese clássica de abuso da personalidade jurídica. O que a lista de empresas revela é a cronologia: quando cada empresa foi aberta, quem a administra, onde funciona e o que ocorreu com a anterior. A lei, porém, não presume o abuso, e o STJ fixou em 2026 o rigor da prova.
O que a lei exige
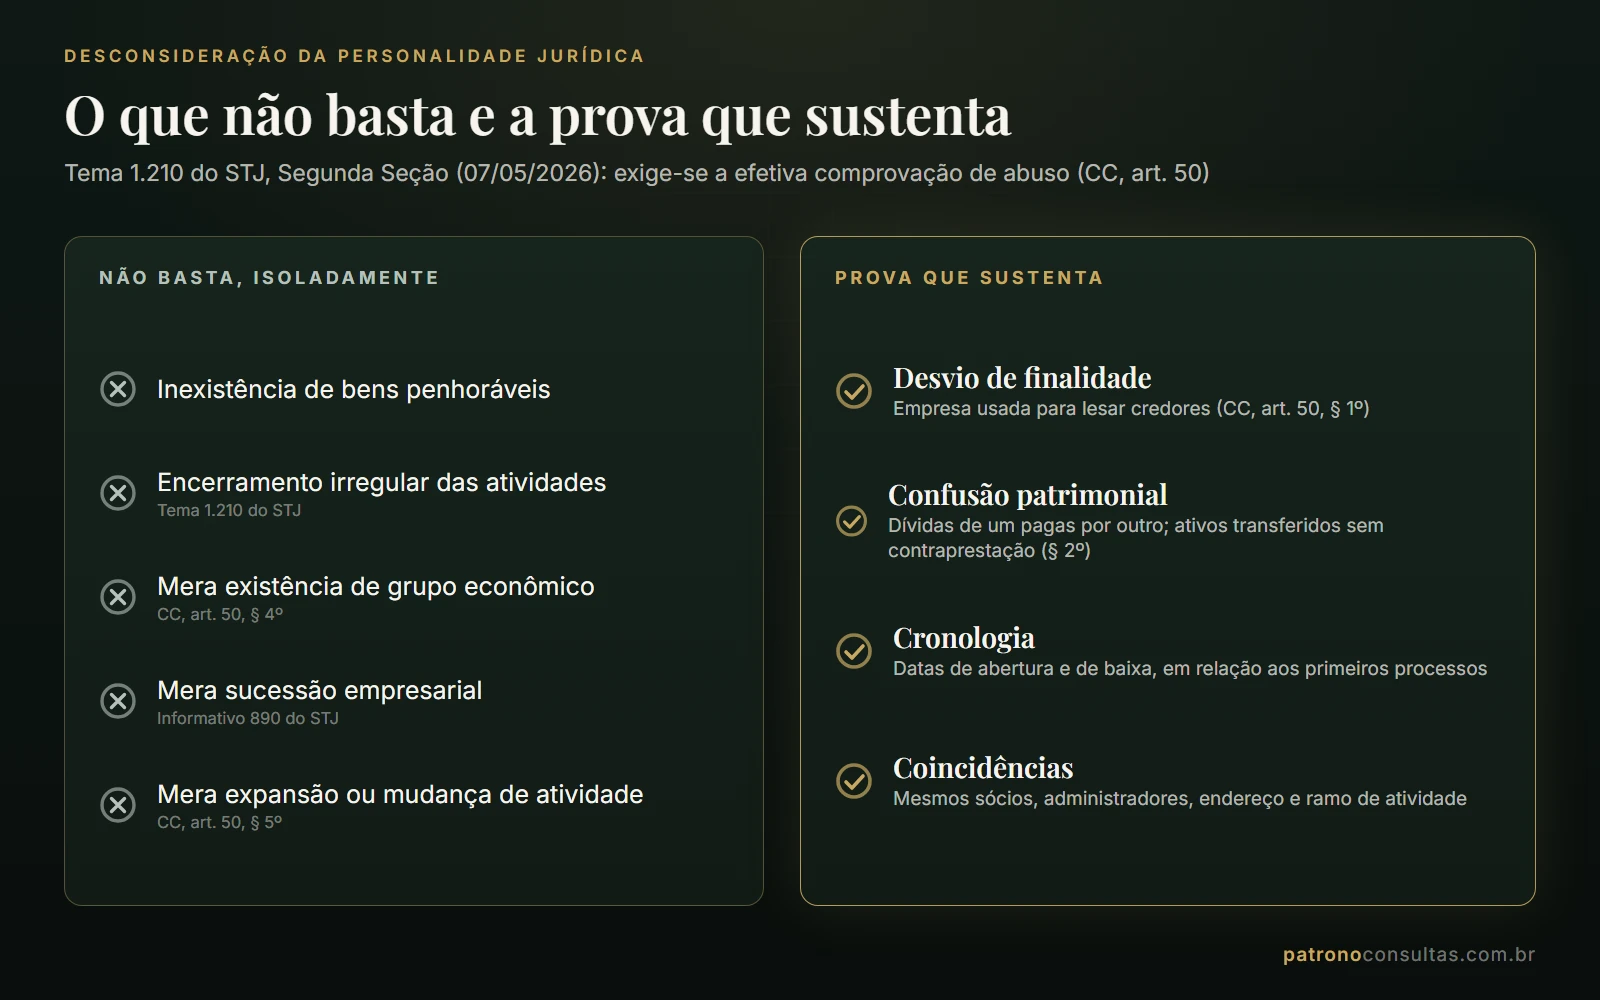
O Código Civil admite a desconsideração em caso de abuso da personalidade jurídica, caracterizado pelo desvio de finalidade ou pela confusão patrimonial (art. 50, caput, redação da Lei 13.874/2019). Desvio de finalidade é a utilização da pessoa jurídica com o propósito de lesar credores e para a prática de atos ilícitos de qualquer natureza (§ 1º). Confusão patrimonial é a ausência de separação de fato entre os patrimônios, caracterizada pelo cumprimento repetitivo, pela sociedade, de obrigações do sócio ou do administrador, ou vice-versa, pela transferência de ativos ou de passivos sem efetivas contraprestações, exceto os de valor proporcionalmente insignificante, e por outros atos de descumprimento da autonomia patrimonial (§ 2º). O § 3º estende essas regras à desconsideração inversa; o § 4º afasta a medida pela mera existência de grupo econômico; e o § 5º dispõe que a mera expansão ou alteração da finalidade original da atividade não é desvio de finalidade.
O que o STJ decidiu que não basta
No Tema 1.210, a Segunda Seção fixou, em 07/05/2026, que nas relações de direito civil e empresarial a desconsideração requer a efetiva comprovação de abuso, por desvio de finalidade ou confusão patrimonial, nos termos do art. 50 do Código Civil (teoria maior), sendo insuficiente a mera inexistência de bens penhoráveis e/ou o encerramento irregular das atividades da sociedade empresária (REsp 1.873.187/SP, rel. Min. Raul Araújo; página do tema e notícia do STJ de 16/10/2026). O relator destacou que a medida é excepcional e depende de prova robusta, mas reconheceu que é possível aplicá-la quando a dissolução ou a inatividade irregular tiver a finalidade de fraudar a lei, por desvio de finalidade ou confusão patrimonial.
Dois efeitos se seguem. A pergunta do credor deixa de ser "a empresa fechou sem pagar?" e passa a ser "o que se fez com a empresa e com o patrimônio dela enquanto a dívida existia?". E a Súmula 435 do STJ, que presume dissolvida irregularmente a empresa que deixa de funcionar no domicílio fiscal e legitima o redirecionamento da execução fiscal ao sócio-gerente, é regra da execução fiscal e não se transporta à cobrança civil.
A sucessão de fato e o grupo econômico
A nova empresa que assume a atividade da antiga tem dois caminhos de responsabilização, que não se confundem. O primeiro é a sucessão empresarial: o adquirente do estabelecimento responde pelos débitos anteriores à transferência, desde que regularmente contabilizados, continuando o devedor primitivo solidariamente obrigado por um ano (CC, art. 1.146). A Quarta Turma assentou, em 19/05/2026, que sucessão e desconsideração são institutos autônomos: a responsabilidade do sucessor nasce da própria sucessão, dispensando a desconsideração, que teria cabimento na sucessão de fato ou na cláusula contratual usada para fraudar credores, por desvio de finalidade; no caso, a sucessão ficou demonstrada pela transferência do estabelecimento, pela continuidade da atividade pela sucessora e pela cessação pela sucedida (AgInt no AREsp 2.605.052/SP, rel. Min. João Otávio de Noronha, Informativo 890).
O segundo caminho é o do grupo econômico, que isoladamente não basta. A Quarta Turma cassou a extensão de falência a empresas coligadas porque o tipo de relação comercial ou societária entre elas, ou mesmo a existência de grupo econômico, não ensejava a desconsideração; faltou demonstrar como os recursos foram transferidos de uma empresa para outra ou o abuso e o desvio de finalidade (REsp 1.897.356, 4ª Turma, rel. Min. Isabel Gallotti, notícia do STJ de 17/09/2024).
É na prova do grupo que a consulta pesa. O relatório traz, a partir do CPF, todas as empresas em que o devedor é ou foi sócio ou administrador, com cargo, período, data de abertura e endereço; consultado o CNPJ de cada uma, aparecem os sócios e os administradores dela. Sócios e administradores em comum, o mesmo endereço e a mesma atividade são os indícios de que a prova parte. Na Justiça do Trabalho, as empresas do grupo respondem solidariamente pelas obrigações da relação de emprego (CLT, art. 2º, § 2º), mas a mera identidade de sócios não caracteriza o grupo: exigem-se o interesse integrado, a efetiva comunhão de interesses e a atuação conjunta das empresas (CLT, art. 2º, § 3º). No cível, a mera existência de grupo econômico sem os requisitos do caput não autoriza a desconsideração (CC, art. 50, § 4º). Nos dois casos, a coincidência de sócios, administradores e endereços é o mapa do grupo e o ponto de partida da prova; os demais elementos (empregados e contas em comum, clientes e recursos que migram de uma empresa para outra) vêm dos autos e das diligências.
Quando o fato é o esvaziamento do patrimônio em favor de outra pessoa jurídica, a desconsideração inversa tem precedente. A Terceira Turma restabeleceu a decisão que desconsiderou a personalidade de devedor que, segundo o credor, constituiu em 2010 outra entidade para receber os recursos que antes passavam por ele, a fim de escapar dos bloqueios, por estarem nítidos a confusão patrimonial e o desvio de finalidade (REsp 1.584.404, 3ª Turma, rel. Min. Paulo de Tarso Sanseverino, notícia do STJ de 21/09/2016). Em outro julgado, a condição oficial do agente não afastou a medida: o controlador retirou-se da sociedade, transferiu as quotas às filhas e continuou na condução da empresa como procurador (REsp 1.493.071, rel. Min. Ricardo Villas Bôas Cueva, em reportagem especial do STJ de 25/09/2016, que registra também a advertência da Min. Nancy Andrighi, no REsp 948.117: a forma inversa se reserva a situações excepcionais, em que o sócio controlador usa a pessoa jurídica para ocultar bens pessoais em prejuízo de terceiros).
Como montar a prova
A lista de empresas fornece a moldura; a prova do abuso vem de documentos.
| Sinal | Onde se prova | Observação |
|---|---|---|
| A empresa nova foi aberta depois da citação ou dos primeiros processos | Data de abertura no relatório de empresas; datas das ações no relatório de processos | A coincidência temporal é indício, e não prova isolada |
| O mesmo sócio ou administrador nas duas empresas | Relatório de empresas (cargo e período) | Só o vínculo formal; o sócio oculto exige outra prova |
| O mesmo endereço | Relatório de empresas (endereço de cada uma) | Indício; endereço de contador ou de coworking enfraquece o argumento |
| O mesmo ramo, clientes, empregados, marca, telefone e sítio eletrônico | Contrato social, notas fiscais, registros de marca, diligências | É o que caracteriza a sucessão de fato |
| Transferência de ativos ou pagamento de dívidas de uma por outra, sem contraprestação | Extratos, contratos, perícia contábil (CC, art. 50, § 2º) | É a confusão patrimonial em sentido estrito |
| Encerramento da antiga com a nova em funcionamento | Situação de cada empresa no relatório; data da baixa no comprovante do CNPJ e na ficha da Junta Comercial | O encerramento irregular, só, não basta (Tema 1.210) |
O procedimento
O pedido segue o incidente dos arts. 133 a 137 do CPC, aplicável também à desconsideração inversa (art. 133, § 2º) e cabível em todas as fases, inclusive no cumprimento de sentença e na execução de título extrajudicial (art. 134); a observância é obrigatória (art. 795, § 4º), e o requerimento deve demonstrar os pressupostos legais específicos (art. 134, § 4º). A instauração é comunicada ao distribuidor e suspende o processo, salvo se a desconsideração for requerida na petição inicial, caso em que não há incidente e se cita o sócio ou a pessoa jurídica (§§ 1º a 3º). O sócio ou a pessoa jurídica é citado para manifestar-se e requerer provas em 15 dias (art. 135), e o incidente se resolve por decisão interlocutória (art. 136), contra a qual cabe agravo de instrumento (art. 1.015, IV) ou, se proferida pelo relator, agravo interno.
Dois pontos de estratégia. Nos casos de desconsideração, a fraude à execução verifica-se a partir da citação da parte cuja personalidade se pretende desconsiderar (art. 792, § 3º), e acolhido o pedido, a alienação ou a oneração de bens havida em fraude de execução é ineficaz em relação ao requerente (art. 137). Enquanto a pessoa jurídica não é citada, a alienação de bens dela a terceiros não configura fraude à execução (pode configurar fraude contra credores), o que recomenda requerer cedo e, se possível, já na inicial. E o sócio devedor tem legitimidade e interesse para participar do incidente e recorrer da decisão que defere a desconsideração inversa das empresas de que participa (REsp 1.980.607/DF, 3ª Turma, rel. Min. Marco Aurélio Bellizze, j. 09/08/2022, DJe 12/08/2022, Informativo 744), de modo que a prova deve estar pronta para o contraditório.
O que a consulta não resolve
A lista de empresas mostra o vínculo formal, e o patrimônio escondido costuma estar fora do vínculo formal. O primeiro limite é o sócio oculto: empresa aberta em nome de terceiro, com o devedor na administração de fato, não aparece na consulta do CPF do devedor, e a hipótese depende de indícios de outra origem. O STJ determinou a instauração do incidente de desconsideração inversa quando o credor de honorários, sem bens localizados em nome do devedor, apresentou indícios de que ele seria sócio oculto de sociedades: um termo de ajustamento de conduta em que o devedor se disse proprietário e a declaração de um sócio que teria emprestado o nome para abrir a firma (REsp 1.647.362, 3ª Turma, rel. Min. Nancy Andrighi, notícia do STJ de 14/08/2017). O segundo limite é a participação indireta, em que uma empresa é sócia de outra: o relatório lista o primeiro nível, e a holding se examina consultando o CNPJ dela. O terceiro é o valor: o relatório não diz quanto vale a participação, que se apura pelo balanço especial (CPC, art. 861, I) e, se necessário, por perícia.
Dois limites práticos completam o quadro. A penhora dos lucros e do faturamento depende de a empresa ter movimento e de a medida não inviabilizar a atividade: na empresa parada, o que resta costuma ser a quota. E a desconsideração depende da prova do abuso, que a lista de empresas inicia, mas não completa: as datas e os vínculos apontam o caminho, e o restante vem dos autos e das diligências.
Passo a passo: do CPF à medida no processo
- Consultar as empresas do CPF do devedor e guardar o relatório, com data, hora e código de verificação.
- Separar as empresas por tipo e por situação. Empresário individual e MEI formam um patrimônio só com o devedor; sociedades limitadas, unipessoais e anônimas têm quotas ou ações; ativa, baixada e em recuperação judicial indicam o que ainda existe.
- Obter o contrato social e as alterações na Junta Comercial, ou por determinação do juízo (CPC, art. 772, III), para conhecer capital, quotas, administração e objeto.
- Escolher a medida: lucros (CC, art. 1.026), quotas (CPC, art. 861) e, se a empresa for a executada, faturamento (art. 866).
- Usar os endereços para o pedido sucessivo de citação (art. 243) e para a prova da diligência antes do edital (art. 256, § 3º).
- Impugnar a gratuidade, se houver, com o relatório e o pedido de intimação para comprovação (arts. 99, § 2º, e 100; Tema 1.178).
- Requerer o incidente de desconsideração, ou a desconsideração na inicial (art. 134, § 2º), quando cronologia, sócios, endereços e transferências demonstrarem abuso.
Quadro-resumo
| Uso | Dispositivo | O que o relatório fornece | Precedente | Cuidado |
|---|---|---|---|---|
| Lucros | CC, art. 1.026; CPC, art. 855 | Empresas ativas e cargo do devedor | REsp 1.284.988/RS | Só há lucro apurado e distribuído; o controlador influi |
| Quotas | CPC, arts. 835, IX, e 861 | Sociedade, situação e período | REsp 1.803.250/SP; REsp 1.982.730/SP | Medida subsidiária; prazo de até três meses para a sociedade |
| Faturamento | CPC, arts. 835, X, e 866 | Empresa ativa, quando ela é a executada | Tema 769 (fiscal); Tema 1.409 (afetado) | Percentual que não inviabilize a atividade |
| Endereço | CPC, arts. 243, 256, § 3º, e 274 | Endereço de cada empresa | REsp 2.028.157; REsp 1.976.741/RJ | Local da citação não vira endereço de intimação |
| Gratuidade | CPC, arts. 99, §§ 2º e 3º, e 100 | Empresas ativas, abertura e cargo | Tema 1.178; REsp 1.899.342/SP | Pedir a comprovação, e não o indeferimento imediato |
| Desconsideração | CC, art. 50; CPC, arts. 133 a 137 | Datas de abertura, cargos, endereços e situação | Tema 1.210; AgInt no AREsp 2.605.052/SP | Prova de abuso; encerramento irregular e grupo econômico não bastam |
A consulta das empresas de um CPF de terceiro é legal?
A consulta dos vínculos societários do devedor para instruir a cobrança tem base legal expressa. A Lei Geral de Proteção de Dados autoriza o tratamento de dados pessoais, independentemente de consentimento, para o exercício regular de direitos em processo judicial, administrativo ou arbitral (art. 7º, VI), para a proteção do crédito (art. 7º, X) e para atender aos interesses legítimos do controlador ou de terceiro (art. 7º, IX). A lei veda o desvio de finalidade e o excesso. Por isso a consulta exige finalidade declarada em lista fechada, sem exigir número de processo, e o relatório registra quem consultou, para quê e quando. O quadro societário, aliás, é consultável por qualquer pessoa no serviço gratuito da Receita Federal, que trata o nome e o CPF do sócio.
Quanto custa e como combinar com as outras consultas
A consulta Empresas do devedor custa R$ 14,90 no Pix, sem cadastro e sem mensalidade, com PDF de data, hora e código de verificação que qualquer pessoa confere em /verificar. A comparação útil é com o custo de não consultar: a penhora pedida às cegas, a citação que volta negativa e a impugnação da gratuidade sem elementos.
As outras consultas da Patrono Consultas cobrem o resto da pesquisa de bens:
- o relatório de processos por CPF ou CNPJ, R$ 24,90, com os processos em 96 tribunais, para a cronologia e para saber quem mais cobra o devedor; os créditos, as heranças e os aluguéis que esses processos revelam são o tema do guia sobre os processos do devedor como janela de busca de bens;
- os veículos no CPF ou CNPJ, R$ 24,90, com a situação e as restrições de até dez veículos, tema do guia consultar veículos por CPF do devedor e ponto de partida da averbação premonitória de veículo;
- o servidor público pelo CPF, R$ 8,90, com o órgão, o setor, as datas de início e de fim do exercício e a indicação de vínculo ativo ou encerrado;
- os donos anteriores pela placa, R$ 19,90, com a cadeia de proprietários do veículo.
Fundamentação legal e fontes
Código de Processo Civil (Lei 13.105/2015)
- Arts. 77, V; 99, §§ 2º e 3º; 100; 133 a 137; 243; 248, § 2º; 256, § 3º; 274, parágrafo único; 319, II e § 1º; 772, III; 789; 790, II e VII; 792, § 3º; 795, § 4º; 805; 833, IV; 835, IX e X; 855; 858; 861; 862 a 866; 907; 1.015, IV
Código Civil (Lei 10.406/2002)
- Arts. 50 e §§ 1º a 5º (redação da Lei 13.874/2019); 1.026; 1.146
Legislação complementar
- Lei 8.934/1994, art. 32, II, a (registro de sociedades)
- Lei 14.195/2021, art. 41 (Eireli em sociedade limitada unipessoal)
- Lei 13.709/2018 (LGPD), art. 7º, VI, IX e X
Superior Tribunal de Justiça
- Súmulas 435 e 481
- Temas repetitivos 769 (1ª Seção, j. 18/04/2024), 1.409 (Corte Especial, afetado), 1.178 (Corte Especial, j. 17/09/2025) e 1.210 (2ª Seção, j. 07/05/2026)
- Informativos de Jurisprudência: 559 (REsp 1.284.988/RS), 675 (REsp 1.803.250/SP), 705 (REsp 1.874.256/SP), 734 (REsp 1.899.342/SP e REsp 1.976.741/RJ), 744 (REsp 1.980.607/DF) e 890 (AgInt no AREsp 2.605.052/SP)
- Notícias do STJ: REsp 1.982.730/SP (20/10/2023); REsp 2.028.157 (08/08/2023); REsp 1.897.356 (17/09/2024); REsp 1.584.404, REsp 1.493.071 e REsp 948.117 (21/09/2016 e 25/09/2016); REsp 1.647.362 (14/08/2017)
Tribunal de Justiça do Paraná
- 2ª Câmara Cível, proc. 0040980-36.2021.8.16.0000, rel. Des. Rogério Luis Nielsen Kanayama, j. 29/10/2021 (empresário individual)
Dados oficiais
- CNJ, Justiça em Números 2026 (ano-base 2025)
- Mapa de Empresas (consulta em 30/10/2026) e Receita Federal, Consultar CNPJ