Seis etapas e três bases: a biografia em papel de um carro financiado
Um carro financiado carrega, além da lataria e do motor, uma biografia em papel. O contrato de financiamento nasce em um cadastro, a inadimplência produz uma carta e um processo, a apreensão produz uma ordem judicial, o leilão produz um lote em catálogo e a revenda produz um novo dono. Cada um desses fatos deixa marca em uma base diferente, e quem lê as bases na ordem certa reconstrói a história inteira pela placa.
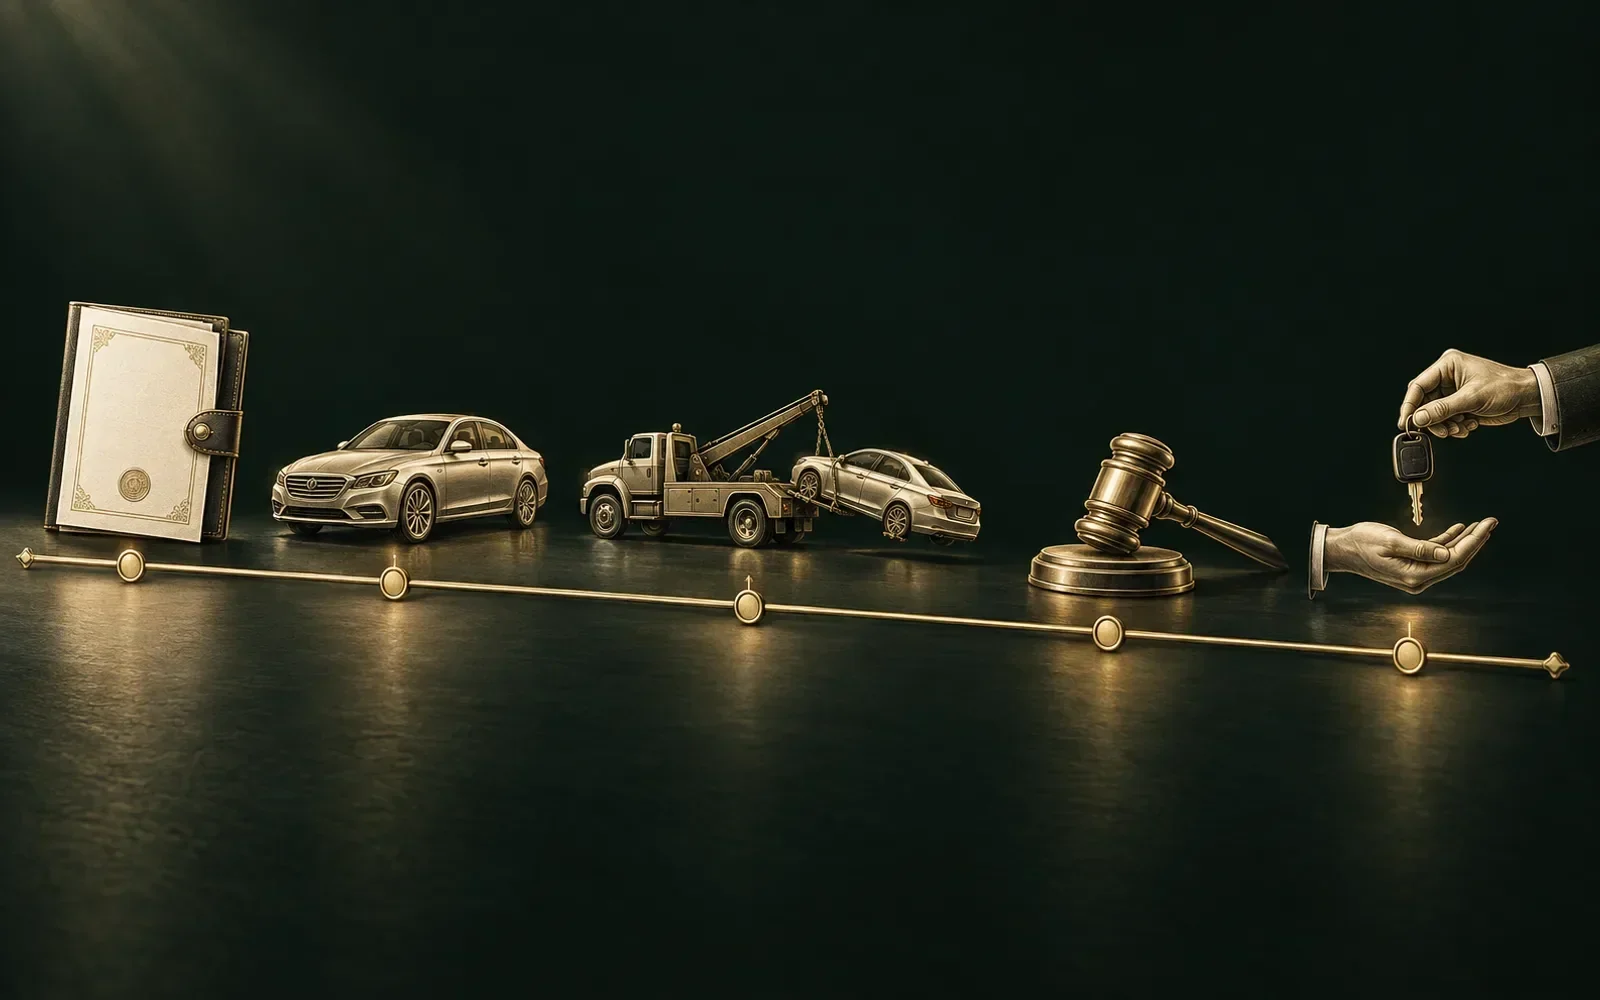
O percurso a seguir é o do carro financiado com alienação fiduciária que chega ao leilão e volta ao mercado. Cada etapa tem quatro olhares: o que acontece no mundo, o que acontece no documento, o que o relatório pela placa mostra naquele momento e onde entra o advogado. As bases envolvidas são três: o RENAJUD (restrições judiciais), o SNG (gravames financeiros) e a base de leiloeiros (passagens por leilão). O que cada uma guarda está detalhado em Renavam, BIN, Renainf, RENAJUD e SNG: o que cada base guarda, e as famílias de bloqueio que daí resultam, em as quatro famílias de bloqueio de um veículo.
Etapa 1: o financiamento e o gravame no SNG
No mundo. O comprador financia o carro e, como garantia, transfere a propriedade ao banco: é a alienação fiduciária. O Código Civil define a propriedade fiduciária como a propriedade resolúvel de coisa móvel infungível que o devedor transfere ao credor com escopo de garantia (art. 1.361). O devedor fica com a posse direta e usa o carro; o banco fica com a propriedade, que se resolve quando a última parcela é paga.
No documento. A propriedade fiduciária só se constitui com o registro do contrato, que, para veículos, é feito na repartição competente para o licenciamento, com anotação no certificado de registro (Código Civil, art. 1.361, § 1º). A Resolução CONTRAN 807/2020, alterada pelas Resoluções 1.016/2024 e 1.026/2026, disciplina esse registro nos órgãos de trânsito dos Estados e do Distrito Federal e o define como condição obrigatória para constituir a garantia. O gravame é a anotação que o órgão de trânsito faz no campo de observações do certificado a partir do registro do contrato. Em paralelo, o credor lança a restrição financeira no Sistema Nacional de Gravames, o SNG, plataforma da B3 que gerencia as restrições financeiras sobre veículos dados em garantia de crédito em todo o país e as disponibiliza ao Detran.
A anotação importa para terceiros: pela Súmula 92 do STJ, a terceiro de boa-fé não é oponível a alienação fiduciária não anotada no certificado de registro do veículo. O gravame anotado, ao contrário, é oponível a terceiros.
No relatório. A consulta de gravame lê a base oficial do SNG e mostra o banco credor, o contrato e o financiado. A versão Completa acrescenta o proprietário registrado e compara financiado e proprietário.
O advogado. Nesta etapa o advogado atua sobre o contrato: juros, tarifas, cláusulas. Quando o financiamento termina bem, a atuação reaparece no fim do percurso, na baixa do gravame, porque o banco tem dez dias para informar a quitação ao Detran (Resolução 807/2020, art. 18) e nem sempre cumpre.
Etapa 2: a inadimplência, a mora e a notificação
No mundo. Parcelas deixam de ser pagas. No regime do Decreto-Lei 911/1969, a mora decorre do simples vencimento do prazo para pagamento e pode ser comprovada por carta registrada com aviso de recebimento, sem que a assinatura do aviso precise ser a do próprio devedor (art. 2º, § 2º). A comprovação da mora é imprescindível à busca e apreensão (Súmula 72 do STJ), e a notificação dispensa a indicação do valor do débito (Súmula 245 do STJ).
O Tema 1.132 dos recursos repetitivos, julgado pela Segunda Seção do STJ, consolidou o ponto prático: basta o envio da notificação extrajudicial ao endereço indicado no contrato, sem prova de que o devedor ou um terceiro a tenha recebido. O endereço do contrato, portanto, passa a ser o endereço da mora.
No documento. A mora não altera cadastro algum do veículo. Ela vive na carta, no aviso de recebimento e no contrato. O gravame segue ativo no SNG, com o mesmo banco e o mesmo contrato, e nenhuma base nova recebe registro.
No relatório. O relatório de gravame continua mostrando o gravame vigente: banco, contrato e financiado. Para quem compra usado, a fase de mora é a menos visível: o carro circula com documento em dia enquanto a notificação já foi enviada.
O advogado. Aqui o advogado atua em duas frentes. Na primeira, examina a notificação: endereço, forma, prazo e a regularidade da constituição em mora. Na segunda, orienta a purgação da mora, que a Lei 13.043/2014 deixou mais exigente: ao alterar o art. 3º do Decreto-Lei 911/1969, a lei fixou que o devedor purga a mora pagando a integralidade da dívida pendente, e não apenas as parcelas vencidas. O valor correto da purgação é matéria de cálculo, e a diferença entre o que o banco apresenta e o que é devido costuma ser o centro da discussão; o assunto tem página própria em Purgação da Mora.
Etapa 3: a busca e apreensão e a consolidação da propriedade
No mundo. Comprovada a mora, o credor pede a busca e apreensão contra o devedor ou contra terceiro que esteja com o carro. A liminar é concedida e pode ser apreciada em plantão judiciário (Decreto-Lei 911/1969, art. 3º). O oficial de justiça localiza o carro e o apreende. Cinco dias depois de executada a liminar, consolidam-se a propriedade e a posse plena e exclusiva do bem no patrimônio do credor fiduciário (art. 3º, § 1º). Nesse prazo o devedor pode purgar a mora, pagando a integralidade da dívida pendente segundo os valores apresentados pelo credor na inicial, e o bem lhe é restituído livre do ônus (art. 3º, § 2º).
Desde a Lei 14.711/2023, o credor pode também consolidar a propriedade no cartório de títulos e documentos, havendo cláusula expressa no contrato (Decreto-Lei 911/1969, art. 8º-B). O percurso aqui descrito segue o caminho judicial.
No documento. Esta é a etapa em que o cadastro nacional recebe uma ordem do Judiciário. Ao decretar a busca e apreensão de veículo, o juiz que tem acesso à base do Renavam insere diretamente a restrição judicial e a retira depois da apreensão; se não tem acesso, oficia ao departamento de trânsito para registrar e retirar (art. 3º, §§ 9º e 10). Decorridos os cinco dias, o órgão de trânsito expede novo certificado de registro de propriedade em nome do credor, ou de terceiro por ele indicado, livre do ônus da propriedade fiduciária. A mudança de titularidade é o primeiro registro de peso desde o contrato: o financiado deixa de figurar como proprietário, e o gravame cai.
No relatório. A consulta RENAJUD mostra o processo, a vara ou o órgão, o tribunal e a modalidade da restrição (transferência, licenciamento, circulação ou penhora). A versão Completa traz o proprietário atual com documento.
O advogado. É a etapa de maior atuação. Para o devedor, o advogado examina a regularidade da mora, a notificação e o valor da dívida, e define entre purgar e contestar no prazo de quinze dias (art. 3º, § 3º). O escritório atua na matéria em busca e apreensão de veículo.
Etapa 4: a venda pelo credor e o leilão
No mundo. Consolidada a propriedade, o credor vende o carro. O Decreto-Lei 911/1969 autoriza a venda a terceiros independentemente de leilão, de hasta pública, de avaliação prévia ou de outra medida judicial ou extrajudicial, aplicando o preço no crédito e nas despesas e entregando o saldo ao devedor, com prestação de contas (art. 2º). O Código Civil diz o mesmo e veda o pacto comissório: é nula a cláusula que autoriza o credor a ficar com o carro (arts. 1.364 e 1.365).
Na prática, o banco entrega o carro a um leiloeiro e figura no catálogo como comitente, quem confia o bem à venda. O devedor tem direito ao saldo, se o preço superar a dívida e as despesas, e responde pelo que faltar se o preço for menor (Código Civil, art. 1.366). Cobrar a prestação de contas e o saldo é matéria própria, tratada em Saldo Remanescente.
No documento. A passagem pelo leilão fica na base de leiloeiros: data, leiloeiro, lote, comitente e condição em que o carro foi vendido. Ela é distinta do cadastro do Detran e do SNG. O arrematante, a seu turno, recebe a documentação e transfere o carro para o próprio nome.
No relatório. A consulta de leilão mostra cada passagem com data, leiloeiro, lote, comitente e condição, além do cadastro, do proprietário atual e da informação sobre financiamento. O Leilão + Fotos acrescenta as fotos do leilão, quando a base de leiloeiros tiver as imagens. O Dossiê do Comprador junta ao leilão o indício de sinistro, a restrição judicial com processo e vara, o gravame com banco e contrato, débitos, roubo ou furto, donos anteriores, recall e FIPE.
Banco, seguradora e pátio: três comitentes, três histórias
O comitente conta a história do carro antes de qualquer foto. O banco indica um carro financiado e não pago. A seguradora indica um sinistro: o carro foi indenizado, ficou com a seguradora como salvado e foi a leilão em condição de média ou grande monta; o indício de sinistro do Dossiê reúne esse dado. O leilão de pátio, de passagem aqui, é o dos veículos recolhidos e não reclamados. Os três aparecem na consulta como passagem por leilão, e a condição registrada no catálogo separa o carro recuperável da sucata.
Etapa 5: a revenda e o gravame que ficou para trás
No mundo. Arrematado, o carro volta ao mercado: o arrematante o revende, ou o repassa a uma loja, que o anuncia.
No documento. Duas marcas antigas podem acompanhar o carro. A primeira é o gravame não baixado: o credor informa a quitação ao Detran em até dez dias, e a baixa definitiva é possível a qualquer tempo (Resolução CONTRAN 807/2020, art. 18). Se a baixa não é feita, o gravame permanece na base mesmo depois do leilão, e a falha do banco passa a ser problema de quem está com o carro. A segunda é a própria passagem por leilão, que permanece na base de leiloeiros.
A informação sobre o carro é dever da loja. O Código de Defesa do Consumidor assegura ao comprador a informação adequada e clara sobre o produto (art. 6º, III) e exige que a oferta informe, de modo correto e ostensivo, as características e a origem (art. 31). A Lei 13.111/2015 obriga o empresário que vende veículos novos ou usados a informar a situação de regularidade quanto a furto, multas, débitos, alienação fiduciária e registros que limitem a circulação, com cláusula no contrato. A loja que vende carro de leilão sem informar responde pelo vício, e o roteiro da ação está em como instruir a ação contra a revendedora.
No relatório. O relatório de leilão mostra se o carro passou por leilão e como; o de gravame mostra se o banco do financiamento antigo ainda consta como credor e compara financiado e proprietário na versão Completa. A data, a hora e o código de integridade (hash SHA-256), conferível na página de verificação de cada site, fazem do PDF um registro do que a base mostrava naquele dia. Os golpes que exploram a lacuna entre anúncio e registro estão em cinco golpes com carro usado.
O advogado. Para o comprador, a atuação é a ação contra a loja e, no caso do gravame não baixado, a obrigação de fazer contra o banco, com multa diária. O escritório tem página própria para a baixa de gravame. Para a loja, a atuação é preventiva: consulta na entrada do estoque e cláusula de ciência no contrato.
Etapa 6: a restrição judicial de processo do antigo dono
No mundo. O carro vendido e revendido pode ter, no histórico, um dono que responde a execuções. O juiz que defere a penhora do veículo insere a restrição no RENAJUD, sistema que interliga o Judiciário ao cadastro nacional de veículos e permite o envio, em tempo real, de ordens judiciais de restrição de transferência, de licenciamento e de circulação, além da averbação de penhora (Regulamento RENAJUD, arts. 2º e 6º). A restrição de transferência impede o registro da mudança de propriedade (art. 7º); a de circulação autoriza o recolhimento do carro a depósito (art. 9º).
O problema do comprador de boa-fé surge quando a restrição é lançada depois da compra, em processo contra o vendedor anterior: o carro que ele pagou e usa fica impedido de transferir por causa de um processo de que nunca foi parte.
No documento. O RENAJUD registra a restrição na base nacional de veículos, com a ordem do juiz. O que decide a defesa do comprador é a comparação de datas: a data de inserção da restrição de um lado e a data em que a compra se prova de outro (recibo, autenticação de firma, comunicação de venda, pagamento, posse). A tradição transfere a propriedade do bem móvel (Código Civil, arts. 1.226 e 1.267), e o reconhecimento da fraude à execução depende do registro da penhora do bem alienado ou da prova de má-fé do adquirente (Súmula 375 do STJ). Isso vale para dívida cível e trabalhista; na execução fiscal, o STJ trata a presunção de fraude como absoluta, e a boa-fé do adquirente não a afasta (REsp 1.655.055/RS, Segunda Turma, Min. Herman Benjamin, 06/04/2017).
O novo certificado deve ser providenciado em trinta dias da transferência (Código de Trânsito, art. 123, § 1º), e quem vence os embargos sem ter atualizado o cadastro pode arcar com os honorários (Tema 872 do STJ). A prova da data está em a data da restrição do RENAJUD como prova de boa-fé.
No relatório. O relatório RENAJUD mostra a restrição com o processo, a vara ou órgão, o tribunal e a modalidade. É o documento que o comprador junta aos embargos, com data e hora da consulta e código de integridade verificável.
O advogado. O instrumento são os embargos de terceiro, cabíveis a quem, não sendo parte no processo, sofre constrição sobre bem que possui (CPC, art. 674), com a prova sumária da posse ou do domínio na petição inicial (art. 677). Acolhido o pedido, a constrição indevida é cancelada (art. 681). O percurso completo está em como remover a restrição do RENAJUD.
Etapa por etapa, base por base
| Etapa | O que acontece | Base que registra | Consulta que mostra |
|---|---|---|---|
| 1. Financiamento | Contrato de alienação fiduciária, registro do contrato e gravame | SNG (B3) e cadastro do Detran | Consulta de Gravame: banco, contrato, financiado |
| 2. Inadimplência | Mora, notificação ao endereço do contrato, purgação | Nenhuma base nova; o gravame segue ativo | Consulta de Gravame |
| 3. Busca e apreensão | Liminar, apreensão, cinco dias, consolidação da propriedade | RENAJUD (restrição do juiz) e novo certificado em nome do credor | Consulta RENAJUD e proprietário atual na versão Completa |
| 4. Venda e leilão | Venda pelo credor, leilão, comitente, saldo | Base de leiloeiros | Consulta de Leilão: data, leiloeiro, lote, comitente, condição |
| 5. Revenda | Carro volta ao mercado, possível gravame antigo, histórico que a loja informa | SNG, base de leiloeiros e cadastro do Detran | Consulta de Gravame (Completa) e Consulta de Leilão |
| 6. Restrição judicial | Penhora em processo do antigo dono, embargos de terceiro | RENAJUD | Consulta RENAJUD: processo, vara, tribunal, modalidade |
O Dossiê do Comprador percorre as seis linhas em um único PDF: leilão, indício de sinistro, restrição judicial com processo e vara, gravame com banco e contrato, débitos, roubo ou furto, donos anteriores, recall e FIPE.
Três bases, um relatório e as pontas da advocacia
Cada momento dessa vida deixa marca em uma base, e o relatório pela placa lê as três: o RENAJUD, onde estão as ordens dos juízes; o SNG, onde estão os gravames dos bancos; e a base de leiloeiros, onde está cada passagem por leilão. Quem lê as três antes de fechar o negócio sabe em que etapa o carro está.
O fundador do Patrono, o advogado Gabriel Valério, atua nas pontas desse percurso: a busca e apreensão e a purgação da mora, no início da inadimplência; o saldo remanescente, depois do leilão; o gravame que o banco não baixou, depois da quitação; e a restrição lançada depois da compra, em processo do antigo dono. As consultas levam o leitor a essas pontas com o dado em mãos. Uma não depende da outra: o relatório serve a quem apenas quer saber, e o escritório atende quem já sabe e precisa agir.
Relatórios veiculares apenas pela placa, válidos como prova.
Fundamentação e fontes
Código Civil (Lei 10.406/2002): arts. 1.226, 1.267, 1.361, 1.364, 1.365 e 1.366.
Decreto-Lei 911/1969 (alienação fiduciária): arts. 2º, 3º e 8º-B, texto compilado; redação dos arts. 2º e 3º dada pela Lei 13.043/2014, art. 101; execução extrajudicial pela Lei 14.711/2023, já incorporada ao texto compilado.
Código de Processo Civil (Lei 13.105/2015): arts. 674, 677 e 681.
Código de Trânsito Brasileiro (Lei 9.503/1997): art. 123, § 1º.
Código de Defesa do Consumidor (Lei 8.078/1990): arts. 6º, III, e 31.
Lei 13.111/2015: obrigação do empresário que comercializa veículos de informar a situação de regularidade do carro.
Resoluções do CONTRAN: Resolução 807/2020, registro de contratos de financiamento com garantia real de veículo (arts. 1º, 8º, 17 e 18), alterada pelas Resoluções 1.016/2024 e 1.026/2026.
CNJ: Regulamento RENAJUD, arts. 2º, 6º, 7º e 9º.
B3: Sistema Nacional de Gravames (SNG).
STJ: Súmulas 72, 92, 245 e 375; Tema 1.132 (REsp 1.951.888/RS, Segunda Seção, Min. João Otávio de Noronha, julgado em 09/08/2023); Tema 872 (REsp 1.452.840/SP, Primeira Seção, Min. Herman Benjamin, julgado em 14/09/2016); REsp 1.655.055/RS, Segunda Turma, Min. Herman Benjamin, julgado em 06/04/2017 (execução fiscal).